
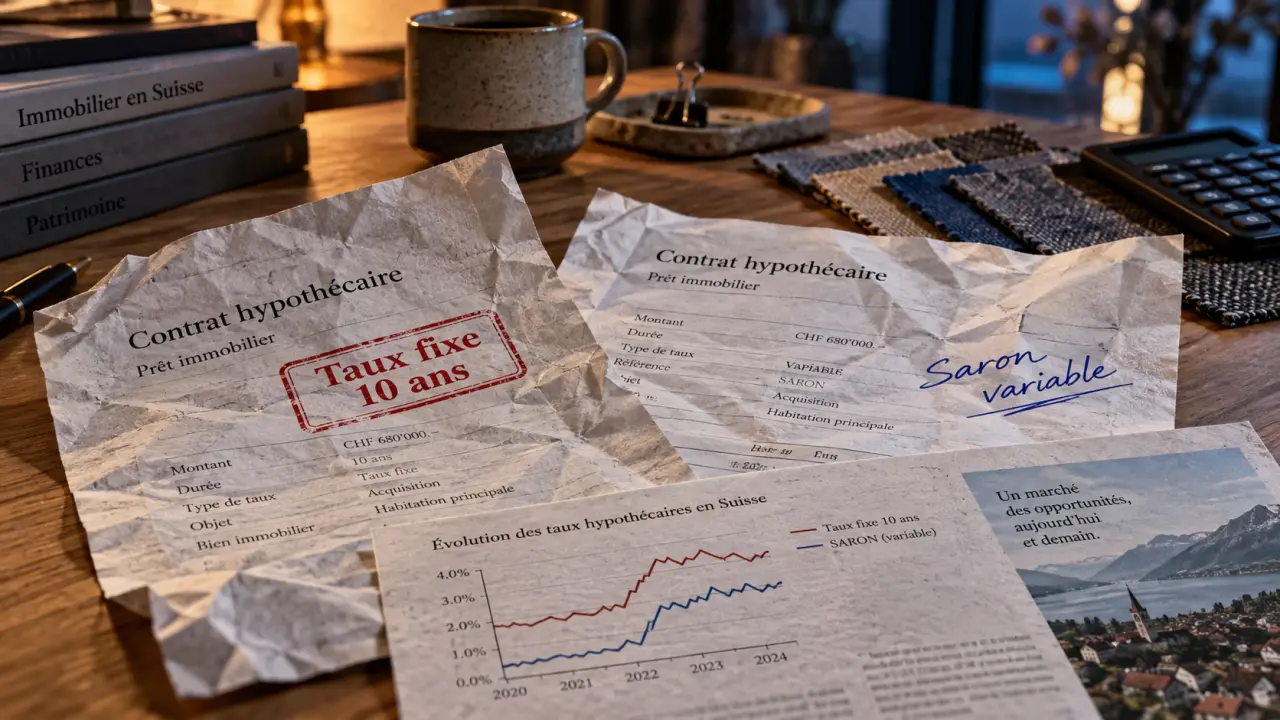
J’ai vu défiler trois clients romands ces dernières semaines, tous arrivés à un moment charnière de leur financement : deux renouvellements et un premier achat à Morges. Tous posaient la même question, formulée différemment : vaut-il mieux fixer son taux maintenant ou rester sur un modèle variable ? La réponse courte, c’est qu’il n’y a pas de réponse universelle, mais il existe une grille de lecture qui permet de décider sereinement. C’est ce que je veux détailler ici, sans promettre de boule de cristal sur les taux de demain.
Où en sont les taux hypothécaires suisses aujourd’hui
Le point de départ de toute réflexion, c’est la décision de la Banque nationale suisse (BNS) de baisser son taux directeur à 0,00 % en juin 2025, un niveau qu’elle a maintenu depuis, y compris lors de sa décision du 24 septembre 2026. Ce taux directeur ne s’applique pas directement à votre hypothèque, mais il irrigue tout le marché du crédit suisse en influençant en premier lieu les taux courts.
Sur le terrain, cela se traduit par deux dynamiques distinctes. D’un côté, les taux fixes à dix ans observés chez mes clients romands oscillent entre 1,76 % et 1,95 % selon les établissements et les profils d’emprunteurs. De l’autre, le Saron, qui sert de référence aux hypothèques variables, reste directement arrimé au taux directeur de la BNS et profite donc pleinement de ce maintien à zéro. Cette double lecture, taux longs d’un côté et taux courts de l’autre, est la première chose que j’explique à chaque client qui pousse la porte de mon cabinet.
Les taux vont-ils bouger dans les mois qui viennent ?
Ce que suggèrent les facteurs macroéconomiques
Je reste prudent sur tout exercice de prévision, et je le dis systématiquement à mes clients : personne ne peut garantir la trajectoire des taux à six ou douze mois. Ce que j’observe, en revanche, ce sont des signaux convergents. Une inflation suisse contenue, une conjoncture plutôt morose et un franc fort qui continue de peser sur les exportations romandes poussent plutôt vers une stabilité des taux directeurs à court terme qu’un redressement rapide. Plusieurs acteurs du marché évoquent une possible remontée des taux de référence à moyen terme, avec un horizon de prévision qui s’étend jusqu’à fin 2026 pour les scénarios les plus prudents.
Il faut aussi regarder au-delà de nos frontières : la Banque centrale européenne maintenait encore récemment son propre taux directeur à 2,5 % en septembre 2026, un niveau structurellement plus élevé qu’avant 2022. Cette normalisation internationale rend, selon moi, peu probable un retour aux conditions exceptionnellement basses que l’on a connues il y a quelques années, même si la Suisse garde sa trajectoire propre.
Pourquoi je me méfie des prévisions trop affirmatives
J’ai vu trop de clients prendre des décisions hypothécaires sur la base de prévisions présentées comme des certitudes, pour ensuite être déçus. Une prévision de taux reste une estimation construite sur des hypothèses macroéconomiques qui peuvent changer en quelques mois. Mon conseil, formé par quinze ans d’accompagnement de clients romands, c’est de bâtir sa décision sur sa propre capacité financière à absorber une hausse, pas sur un pari directionnel.
Taux fixe ou Saron : comment arbitrer sans se tromper
C’est la question que je reçois le plus souvent, et elle mérite une vraie mise en perspective plutôt qu’une réponse tranchée. L’hypothèque fixe verrouille votre taux pour toute la durée choisie, souvent dix, douze ou quinze ans, ce qui offre une visibilité budgétaire totale : vous savez exactement ce que vous paierez, mois après mois, jusqu’à l’échéance. L’hypothèque Saron, elle, est révisée tous les trois ou six mois selon les établissements, ce qui l’expose aux variations du marché mais lui permet aussi de profiter immédiatement d’un maintien ou d’une baisse du taux directeur.
Dans mes échanges avec des propriétaires romands, j’utilise souvent une image simple pour trancher. L’hypothèque fixe protège contre toute secousse du marché, quoi qu’il arrive, mais elle ne bouge pas non plus si les taux baissent entre-temps. Le Saron, lui, suit les mouvements du taux directeur, pour le meilleur comme pour le moins bon, et demande une tolérance plus grande à la fluctuation. Aucun des deux n’est intrinsèquement supérieur : c’est la nature de votre situation, votre horizon de détention et votre tolérance à l’incertitude qui doivent guider le choix.
Concrètement, je recommande une hypothèque fixe longue aux ménages dont le budget est déjà tendu, ou à ceux pour qui une variation de quelques dixièmes de pourcent représenterait un vrai stress financier. À l’inverse, le Saron convient mieux à des profils disposant d’une marge de manœuvre réelle et qui peuvent se permettre d’encaisser une hausse temporaire sans remettre en cause leur équilibre budgétaire.
Comparer les taux entre établissements : les bons réflexes
Un point que je répète souvent à mes clients : le taux indicatif affiché par une banque ou un courtier n’est presque jamais le taux final que vous obtiendrez. Il sert de point de comparaison entre établissements, mais votre taux réel dépendra de votre profil de risque, de votre apport propre et de la marge que le prêteur ajoute au taux de référence. J’ai régulièrement observé chez mes clients romands des écarts de plusieurs dixièmes de pourcent entre deux banques pour un dossier strictement identique, simplement parce que les politiques commerciales et les marges diffèrent.
La durée choisie joue aussi un rôle déterminant dans le niveau du taux obtenu. Les échéances longues, dix à quinze ans, offrent généralement une meilleure sécurité de planification mais peuvent limiter votre capacité à profiter d’une baisse future si le contexte venait à évoluer favorablement. C’est pourquoi je recommande systématiquement à mes clients de comparer plusieurs offres, sur plusieurs durées, avant de s’engager, plutôt que de se fier au premier taux indicatif consulté.
Que faire selon votre situation concrète
Pour un ménage qui achète son premier bien à Nyon ou à Fribourg, la priorité est souvent de sécuriser un budget prévisible sur le long terme, ce qui plaide pour une part significative de taux fixe. Pour un propriétaire qui arrive à échéance de son hypothèque actuelle, le renouvellement est l’occasion de réévaluer complètement sa stratégie à la lumière du contexte présent, plutôt que de reconduire automatiquement le même modèle. Et pour un investisseur disposant d’une trésorerie plus confortable, le Saron peut être une option pertinente tant que le taux directeur de la BNS reste à ce niveau historiquement bas.
Dans tous les cas, je conseille d’évaluer sa capacité à supporter une hausse de un à deux points de pourcentage avant de signer quoi que ce soit : c’est l’exercice de base que je fais systématiquement avec mes clients lors d’un accompagnement hypothécaire. Cette situation touchant à des engagements financiers de long terme et à une fiscalité cantonale qui varie d’un canton romand à l’autre, je recommande de consulter un expert juridique ou fiscal cantonal pour une application à votre situation personnelle.