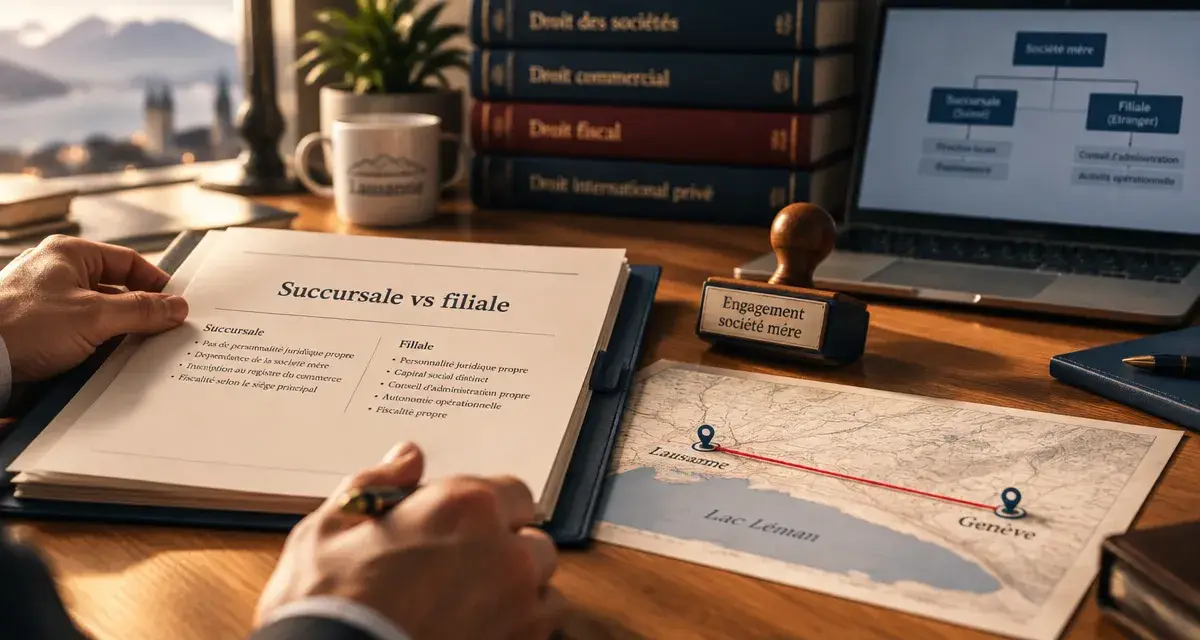
Dans mon cabinet à Lausanne, je vois passer cette question au moins une fois par trimestre : un dirigeant romand veut développer une activité hors de son canton, parfois hors de Suisse, et hésite entre plusieurs formes juridiques. Le mot « succursale » revient presque toujours, souvent mal compris. J’ai vu des clients confondre ce statut avec celui d’une filiale, avec des conséquences concrètes sur leur responsabilité personnelle. Voici ce qu’il faut vraiment savoir avant de trancher.
Qu’est-ce qu’une succursale, concrètement ?
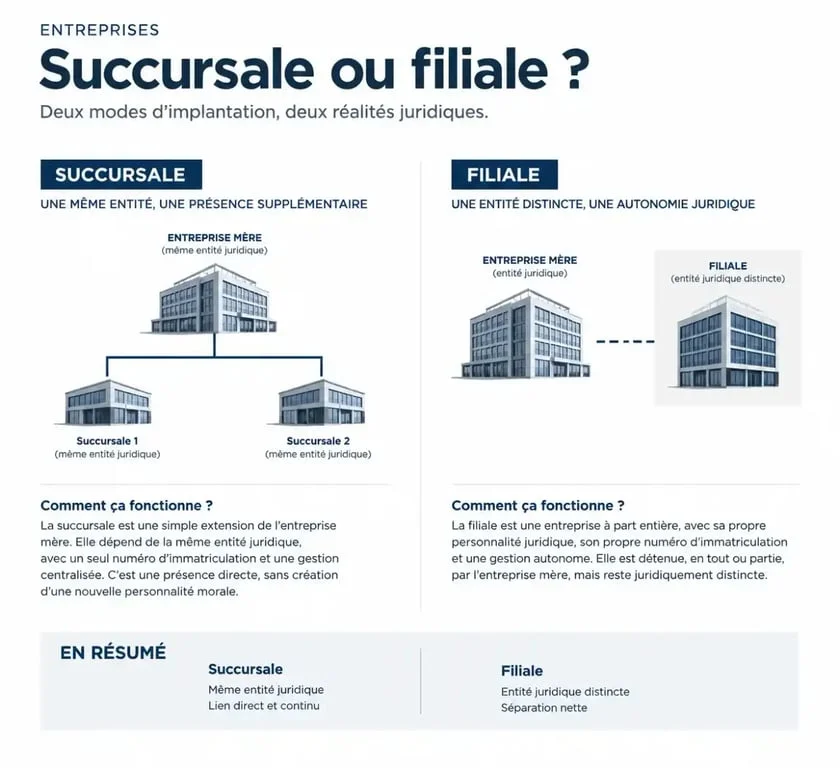
Une succursale est un établissement secondaire d’une société : elle exerce la même activité que la société mère, mais dans un autre lieu, parfois dans un autre pays que le siège social. Ce qui la distingue immédiatement d’une filiale, c’est qu’elle ne possède aucune personnalité juridique propre. Elle n’est pas une entreprise à part entière, elle est un prolongement de la société mère, sous sa direction, avec un représentant nommé pour l’administrer localement.
J’ai accompagné une PME vaudoise du secteur horloger qui voulait ouvrir un point de vente en France voisine. Le réflexe naturel aurait été de créer une société distincte. En creusant, on s’est rendu compte que la succursale répondait mieux au besoin : elle voulait tester le marché frontalier sans multiplier les structures administratives, tout en gardant un contrôle direct depuis Lausanne.
Le lien juridique avec la société mère
Parce qu’elle n’a pas d’existence juridique distincte, la succursale conserve un lien direct et permanent avec la société mère. En France par exemple, elle garde le même numéro Siren que la société mère, mais reçoit un numéro Siret propre à l’établissement. Cette mécanique résume le statut : une identité commune, une localisation différente.
Succursale, filiale ou bureau de liaison : où se situe la frontière ?
C’est la question que je pose systématiquement à mes clients avant toute décision d’implantation, parce que les trois statuts répondent à des logiques très différentes.
La filiale, une entité autonome
La filiale est une société à part entière, avec sa propre personnalité morale. Elle a son propre capital, ses propres organes de direction, et surtout sa propre responsabilité juridique et financière. Si elle contracte des dettes, la société mère n’est en principe pas engagée au-delà de son apport. C’est l’inverse exact de la logique de la succursale.
Le bureau de liaison, une présence sans activité commerciale
Le bureau de liaison permet une présence locale, mais sans exercer d’activité commerciale à proprement parler : il ne peut ni recevoir de marchandises pour les revendre, ni facturer, ni être soumis à la TVA locale de la même manière. La succursale va plus loin : elle peut recevoir des marchandises, les détaxer et les soumettre à la TVA française si elle s’implante en France. C’est cette capacité opérationnelle qui en fait un outil intéressant pour une activité réelle, et non une simple vitrine.
Quel statut juridique et quelle responsabilité pour la société mère ?
C’est le point que j’insiste le plus auprès de mes clients romands, parce qu’il est souvent sous-estimé. Une succursale n’ayant pas de personnalité juridique propre, tous les engagements pris en son nom engagent directement la société mère. Les dettes, les contrats, les litiges éventuels : tout remonte à la structure d’origine. Il n’y a pas d’écran de protection comme avec une filiale.
La direction de la succursale revient également à la société mère, qui nomme un représentant local. Ce responsable agit pour le compte de la société mère, mais sans autonomie juridique propre : il exécute, il ne détient pas de pouvoir décisionnel indépendant comparable à celui d’un conseil d’administration de filiale.
Une image m’a souvent aidé à expliquer cette mécanique à des clients qui découvraient le sujet : pensez à un moule à gâteau. La pâte versée dedans épouse exactement la forme du moule, mais reste la même pâte, avec la même composition, du début à la fin. La succursale fonctionne pareil : elle prend la forme d’un établissement local, avec une adresse, un représentant, une activité visible sur place, mais elle reste juridiquement composée de la même matière que la société mère. Rien ne se sépare, rien ne s’autonomise. C’est cette continuité, plutôt qu’une rupture, qui distingue fondamentalement la succursale de la filiale, laquelle constitue une pâte entièrement nouvelle, coulée dans son propre moule.
Quels effets fiscaux et administratifs faut-il anticiper ?
Sur le plan fiscal, la succursale génère des obligations spécifiques dans le pays où elle est implantée. En France, les charges et produits liés à son activité sont enregistrés dans la comptabilité de la maison mère selon les principes applicables à ce type d’établissement. L’ouverture d’une succursale peut également entraîner une reconnaissance administrative locale, avec des implications comme la contribution foncière liée à l’établissement.
Ce montage reste néanmoins plus simple à mettre en place qu’une filiale, qui suppose la création d’une société complète avec son propre capital et ses propres statuts. C’est précisément ce formalisme allégé qui séduit les entreprises souhaitant tester un marché avant de s’y engager plus lourdement.
Avant toute ouverture, il faut vérifier si l’activité visée est réglementée dans le pays d’implantation. Une activité soumise à autorisation ou à licence spécifique ne s’ouvre pas de la même manière selon qu’elle est exercée via une succursale ou une filiale, et les délais de conformité peuvent varier sensiblement.
Pourquoi choisir la succursale plutôt qu’une autre structure ?
Dans mon expérience de conseil auprès des PME romandes, la succursale séduit surtout pour une raison : elle permet de tester un nouveau marché sans engager la création d’une société distincte. C’est un choix stratégique avant d’être un choix administratif.
J’ai observé chez mes clients romands une tendance à sous-estimer l’exposition financière que représente ce statut. La simplicité de création a un revers : la société mère porte l’intégralité des engagements pris localement. Avant de recommander une succursale à un client, je pose toujours la même question : êtes-vous prêt à assumer, depuis votre structure suisse, les risques d’une activité menée à l’étranger ? Si la réponse est oui et que l’objectif est réellement de tester un marché avant un engagement plus structurant, la succursale reste souvent le choix le plus cohérent.
Consulter un expert juridique ou fiscal cantonal reste indispensable pour une application à votre situation, notamment lorsque l’implantation dépasse les frontières suisses.