
Un client lausannois m’a un jour montré deux offres d’emploi côte à côte, convaincu que la plus généreuse en brut était forcément la meilleure affaire. Après calcul, l’écart de net disponible était presque nul, parce que les deux postes se situaient dans deux cantons aux taux d’imposition très différents. C’est exactement ce que je constate chez mes clients romands depuis quinze ans : le salaire brut affiché sur un contrat ne dit presque rien du montant qui atterrit sur le compte en fin de mois. Pour le savoir, il faut comprendre ce qui est retenu, pourquoi, et selon quelles règles.
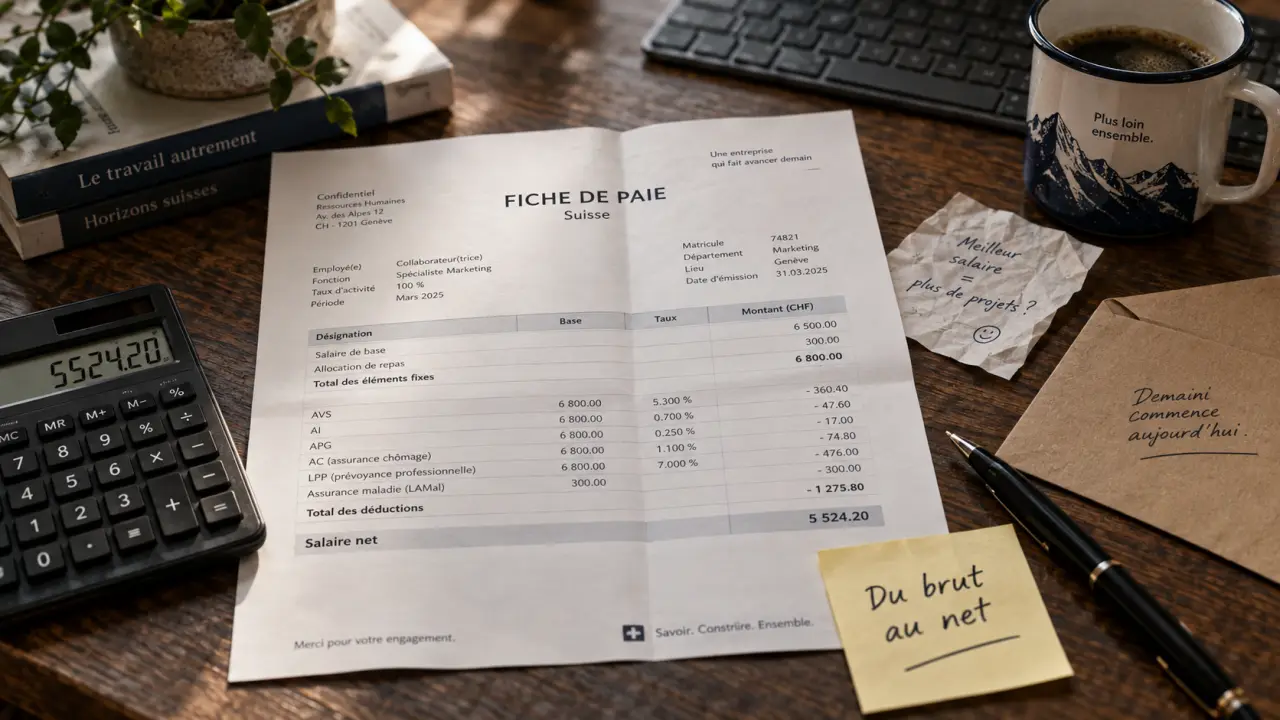
Du brut au net : ce que soustrait votre fiche de paie chaque mois
En Suisse, le salaire brut subit d’abord une série de déductions sociales obligatoires, identiques pour tous les salariés quel que soit le canton, avant même que l’impôt n’entre en jeu. Ces cotisations représentent généralement entre 10 % et 15 % du salaire brut, un ordre de grandeur que je vérifie systématiquement avec mes clients avant toute négociation salariale.
Les assurances sociales du premier pilier et le chômage
L’AVS prélève 8,7 % du salaire, l’AI 1,4 %, les APG 0,5 % et l’assurance chômage 2,2 % jusqu’à un salaire annuel de CHF 148’200.-. Ces taux sont répartis pour moitié entre l’employeur et le salarié : c’est donc la moitié de ces pourcentages qui apparaît réellement en déduction sur votre fiche de paie. J’insiste toujours sur ce point en formation à la chambre de commerce : beaucoup de jeunes diplômés confondent le taux total avec leur part effective, et surestiment leurs retenues.
La prévoyance professionnelle, une cotisation qui grandit avec l’âge
Le deuxième pilier, la LPP, fonctionne différemment : le taux de cotisation augmente avec l’âge, de l’ordre de 7 % entre 25 et 34 ans jusqu’à 18 % entre 55 et 64 ans. C’est une spécificité que j’explique souvent à mes clients qui recrutent des profils seniors : le coût salarial total pour l’employeur grimpe mécaniquement avec l’âge du collaborateur, indépendamment de son salaire brut nominal.
L’impôt, le vrai facteur de variation selon le canton et le statut
Une fois les cotisations sociales déduites, c’est l’impôt qui creuse le véritable écart entre deux salariés au brut identique. La Suisse n’a pas de barème fédéral unique : chaque canton fixe son propre impôt cantonal, et j’ai observé chez mes clients romands des écarts de pouvoir d’achat significatifs entre Genève, Neuchâtel ou Bâle-Ville pour un même niveau de salaire.
Déclaration ordinaire ou impôt à la source
Les résidents suisses de nationalité suisse ou titulaires d’un permis d’établissement remplissent une déclaration fiscale annuelle, avec un paiement souvent différé par acomptes. Les titulaires de permis B ou L, en revanche, sont généralement imposés à la source : l’employeur prélève directement l’impôt sur le salaire, selon un barème qui dépend du canton de travail, de la situation familiale et du taux d’activité.
Le cas particulier du frontalier
Pour un frontalier, l’impôt à la source s’applique également, mais il faut y ajouter des paramètres propres au statut : conversion en euros, frais de déplacement transfrontalier et parfois une fiscalité résiduelle dans le pays de résidence selon les accords en vigueur. C’est un point que je vois systématiquement sous-estimé lors des négociations salariales de candidats résidant en France voisine. Consulter un expert juridique ou fiscal cantonal reste indispensable pour une application précise à votre situation personnelle.
Pourquoi deux salaires bruts identiques ne donnent jamais le même net
Au-delà du canton, la situation personnelle pèse lourd : une personne seule sans enfant et un couple marié avec charges de famille ne paient pas le même taux d’imposition à la source pour un brut identique. L’âge joue aussi, via la LPP, et le taux d’activité modifie proportionnellement chaque ligne de déduction. J’ai vu des candidats refuser une offre parce que le brut semblait inférieur à leur poste actuel, sans réaliser que leur situation familiale rendait le net final équivalent, voire supérieur.
Les coûts qui n’apparaissent jamais sur la fiche de paie
La fiche de paie ne retient que ce que la loi oblige à déduire à la source. Tout le reste pèsera ensuite, une fois le salaire crédité, sur votre pouvoir d’achat réel. L’assurance maladie en est l’exemple le plus marquant. Contrairement à d’autres pays, elle n’est pas prélevée sur le salaire : chaque résident choisit librement sa caisse parmi les 94 caisses maladie reconnues et en paie la prime de sa poche, en dehors de tout mécanisme salarial. S’ajoutent les frais de transport, le coût du logement selon le canton, et pour les frontaliers, le taux de change CHF/EUR qui fait varier la valeur perçue du même montant net d’un mois à l’autre. Un salaire net qui paraît confortable sur le papier peut ainsi fondre une fois ces charges externes intégrées. C’est précisément ce que je demande à mes clients de chiffrer avant d’accepter une offre ou de négocier une augmentation.
Pourquoi je recommande toujours une simulation avant de négocier
Face à la combinaison de cotisations fixes, de barèmes cantonaux variables et de charges externes propres à chaque profil, je déconseille systématiquement de raisonner uniquement sur le brut affiché dans une offre. Une simulation chiffrée, intégrant canton, statut, âge et situation familiale, reste le seul moyen fiable d’anticiper le net réellement disponible. C’est devenu un réflexe que j’intègre dans chaque accompagnement de transition professionnelle avec mes clients romands, bien avant la signature du contrat.