
En quinze ans de conseil auprès de PME romandes, j’ai vu passer des dizaines de dirigeants et de collaborateurs fraîchement arrivés en Suisse, persuadés que l’assurance maladie fonctionnait comme ailleurs. Ce n’est pas le cas. Le système suisse repose sur une logique précise, avec des délais stricts et des mécanismes qui surprennent souvent les nouveaux arrivants. Voici ce qu’il faut réellement comprendre avant de choisir une caisse.
L’obligation d’assurance et le délai qui ne pardonne pas
Toute personne domiciliée en Suisse doit s’affilier à une assurance obligatoire des soins (AOS), régie par la LAMal (Loi fédérale sur l’assurance-maladie) et son ordonnance d’application, l’OAMal. Cette obligation ne dépend ni du statut professionnel, ni de la nationalité : elle s’applique dès la prise de domicile, qu’il s’agisse d’une arrivée de l’étranger, d’une naissance ou d’un changement de canton.
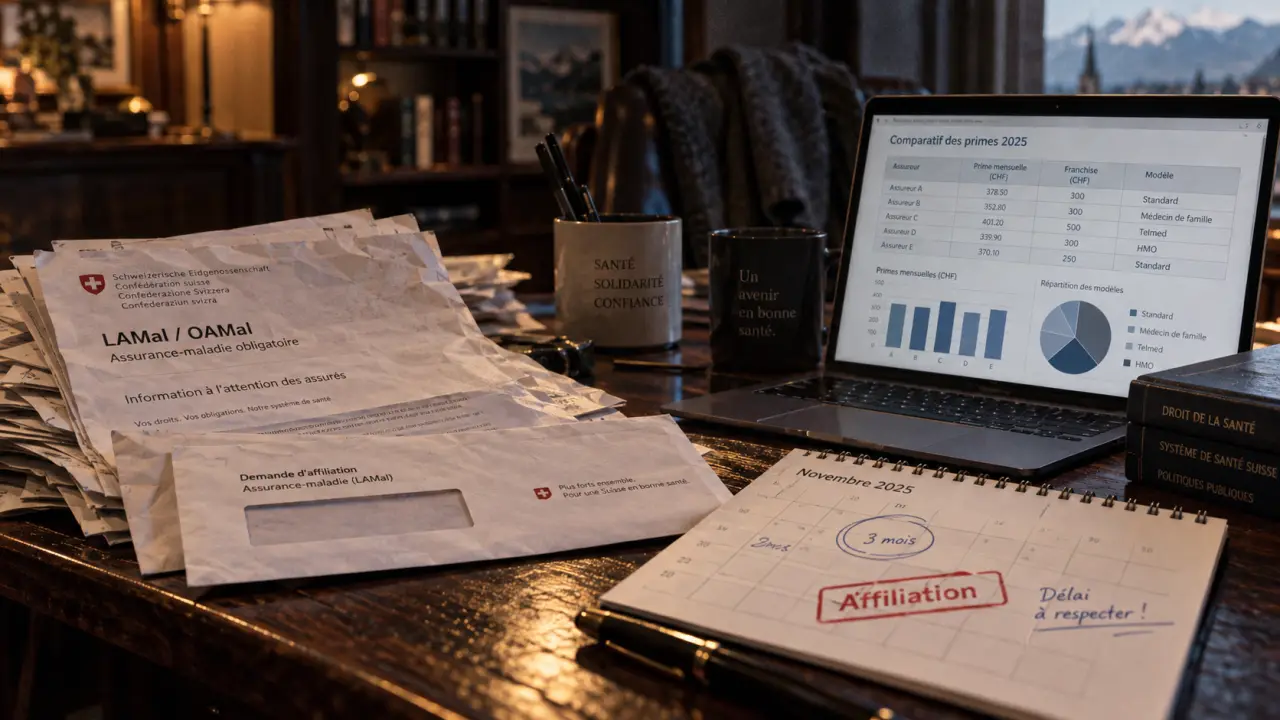
Le point que j’explique systématiquement aux nouveaux arrivants que j’accompagne, c’est que le délai de trois mois pour s’affilier n’est pas un délai de grâce avant que l’obligation ne commence. C’est un délai administratif pour choisir sa caisse, mais la couverture, et les primes, démarrent rétroactivement à la date d’arrivée. J’ai vu des personnes attendre deux mois et demi pour comparer tranquillement les offres, puis découvrir qu’elles devaient régler plusieurs mois de primes d’un coup. Ce n’est pas une pénalité, c’est le mécanisme légal : la couverture doit être continue dès le premier jour de domicile.
Si personne ne s’affilie dans ce délai, l’autorité cantonale procède à une affiliation d’office auprès d’un assureur, sans que la personne concernée ait pu choisir. Mieux vaut donc agir tôt, même si cela signifie comparer rapidement plutôt qu’en prenant tout son temps.
Ce que couvre réellement l’assurance de base
Des prestations identiques, un prix qui ne l’est jamais
Voici un point que beaucoup de mes clients découvrent avec surprise : les prestations de l’assurance de base sont fixées par la loi et sont strictement identiques, quel que soit l’assureur choisi. Changer de caisse ne change donc rien à ce qui est remboursé, cela ne joue que sur le prix et, parfois, sur le modèle d’accès aux soins. C’est une différence fondamentale avec d’autres marchés de l’assurance, où la concurrence porte sur les garanties elles-mêmes.
La prime est dite « par tête » : elle ne dépend pas du revenu, mais de l’âge, du canton de résidence, de l’assureur et des options choisies (franchise, modèle). Deux personnes voisines peuvent payer des primes très différentes simplement parce que l’une a dix ans de plus ou a choisi une franchise plus élevée.
Franchise, quote-part : le vrai levier d’économie
La franchise ordinaire pour un adulte est de 300 francs par an, et de 0 franc pour un enfant. Au-delà de cette franchise, une quote-part s’applique : une participation aux coûts jusqu’à un plafond annuel. Choisir une franchise à option plus élevée réduit la prime mensuelle, mais augmente la part à payer en cas de besoin de soins. C’est un arbitrage que je recommande de faire sérieusement : une personne en bonne santé et sans suivi médical régulier peut souvent se permettre une franchise élevée, alors qu’une famille avec des enfants en bas âge ou une personne suivie pour une pathologie chronique aura intérêt à garder une franchise basse, pour éviter les mauvaises surprises de trésorerie personnelle.
Pourquoi les primes varient autant selon le canton et le profil
J’ai observé chez mes clients romands une incompréhension récurrente : pourquoi un habitant de Genève paie-t-il sensiblement plus qu’un habitant de Zoug pour la même assurance de base ? La réponse tient à la structure des coûts de santé cantonaux, à la densité de l’offre médicale, aux coûts hospitaliers et à la structure démographique. Les cantons comme Zoug, Appenzell Rhodes-Intérieures ou Uri affichent traditionnellement des primes moyennes parmi les plus basses, tandis que Genève, le Tessin et Bâle-Ville comptent parmi les plus élevés.
Le modèle d’assurance choisi joue aussi un rôle. Le modèle standard laisse un libre choix total du médecin, alors que les modèles alternatifs, médecin de famille, télémédecine, réseau de soins, imposent un point d’entrée précis dans le parcours de soins, en échange d’une prime réduite. Pour une personne qui consulte rarement et accepte de passer par un médecin de famille ou une plateforme de télémédecine avant toute consultation spécialisée, l’économie peut être réelle et durable.
La prime de base, la franchise et le modèle choisi forment un ensemble qui détermine toute votre protection santé pour l’année. Mal le calibrer au départ, c’est se retrouver avec une couverture qui ne correspond pas à ses besoins réels, qu’on la découvre trop rigide ou trop coûteuse en cours de route.
Assurance de base ou complémentaire : ne pas confondre les deux mondes
L’assurance de base couvre les soins essentiels définis par la loi. Tout ce qui dépasse ce cadre, chambre privée à l’hôpital, soins dentaires, médecines alternatives, certaines prestations ambulatoires élargies, relève des assurances complémentaires, entièrement facultatives et soumises au droit contractuel privé plutôt qu’à la LAMal.
Cette distinction a une conséquence pratique importante : contrairement à l’assurance de base, où l’assureur ne peut refuser personne, les complémentaires nécessitent généralement une déclaration de santé. Un assureur peut donc refuser une garantie complémentaire ou l’assortir de réserves en fonction de l’état de santé déclaré. J’ai vu des clients perdre une opportunité de complémentaire avantageuse parce qu’ils avaient attendu d’avoir un problème de santé avéré pour y songer, mieux vaut y réfléchir en amont, à froid, plutôt que dans l’urgence.
Sur la question de l’accident : si vous travaillez au moins huit heures par semaine chez un même employeur, la couverture accident relève normalement de l’assurance de votre employeur (LAA), et vous pouvez l’exclure de votre assurance de base pour réduire la prime. Pour les personnes sans activité suffisante, indépendants à temps très partiel, personnes sans emploi, étudiants, cette couverture doit rester incluse dans l’assurance de base.
Comparer, changer, et les cas qui sortent du cadre standard
Comparer les primes avant de s’affilier ou de changer de caisse est non seulement possible, mais recommandé chaque année : les nouvelles primes sont généralement publiées en septembre pour l’année suivante, et le changement d’assurance de base s’effectue traditionnellement avec un préavis au 30 novembre pour un effet au 1er janvier. Pour une assurance complémentaire, les règles de résiliation sont différentes et souvent fixées au 30 septembre, un point de vigilance, car résilier une complémentaire sans avoir sécurisé la suite peut créer un vide de couverture.
Les situations transfrontalières méritent une attention particulière. Un travailleur frontalier ou une personne relevant du régime UE/AELE/Royaume-Uni peut, selon sa situation, disposer d’un droit d’option entre l’assurance suisse et celle de son pays de résidence. J’ai accompagné plusieurs dirigeants romands employant du personnel frontalier, et ce point revient systématiquement en entretien : le régime applicable dépend autant du pays d’emploi que du pays de résidence, et une erreur d’appréciation peut entraîner une double cotisation ou, à l’inverse, une absence de couverture. De même, les personnes domiciliées à l’étranger mais rattachées administrativement à la Suisse relèvent de règles spécifiques qu’il convient de vérifier au cas par cas.
Consulter un expert juridique ou fiscal cantonal reste recommandé pour une application précise à votre situation personnelle, en particulier dans les cas transfrontaliers ou lors d’un changement de statut professionnel.